 Автор:
После аварии водитель часто сталкивается не только с ремонтом машины, но и с отказом страховой компании компенсировать ущерб. Одни страховщики называют повреждения незначительными, другие насчитывают сумму, которой явно не хватает даже на бывшие в употреблении детали. Если нужно заранее изучить судебную практику по похожим спорам полезно посмотреть https //prestupnik.com и сравнить обстоятельства дел позиции сторон и решения судов.
Главная ошибка — сразу соглашаться с первой предложенной суммой или подписывать документы, не прочитав их. После получения выплаты спорить можно, но доказательств у владельца автомобиля уже будет меньше. Поэтому действовать стоит по плану: правильно зафиксировать аварию, сохранить документы, проверить расчёт и только потом принимать решение о ремонте или обращении с претензией.
Что зафиксировать прямо на месте аварии
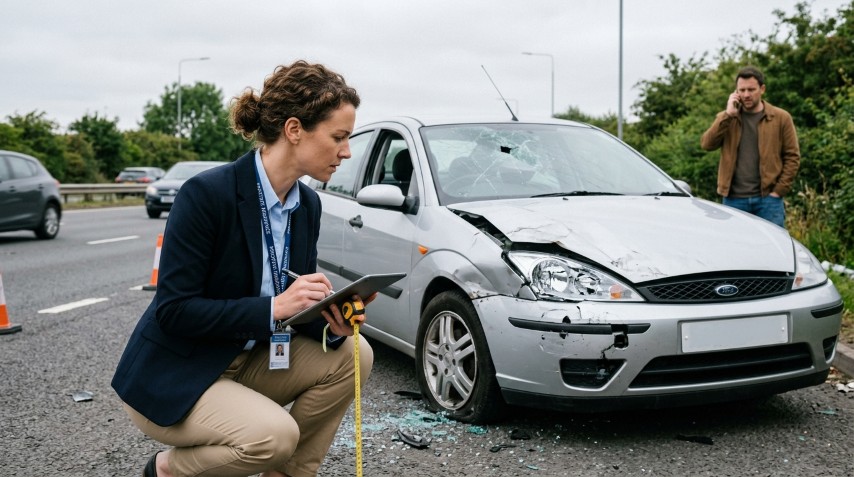
Сфотографируйте автомобили с разных сторон, общий вид дороги, разметку, знаки, светофоры и следы торможения. Отдельно снимите каждую царапину, вмятину, трещину и повреждённый элемент, даже если он кажется второстепенным. Камера телефона должна сохранить дату, а фотографии лучше не редактировать до передачи страховщику.
Проверьте, чтобы в извещении о ДТП были указаны все видимые повреждения. Формулировка «возможны скрытые повреждения» помогает сохранить возможность заявить о дефектах, которые обнаружатся после разборки автомобиля. Если есть разногласия с другим участником, не подписывайте документ с пустыми графами и подробно изложите свою версию обстоятельств.
Как понять, что расчёт страховой занижен
Получив направление на ремонт или денежное предложение, запросите полный расчёт. В нём должны быть перечислены повреждённые детали, стоимость работ, нормо-часы, материалы и применённый износ. Сравнивать итоговую сумму с ценой новой детали в первом попавшемся магазине недостаточно: учитываются технология ремонта, региональные расценки и доступность запчастей.
Тревожный сигнал — отсутствие в расчёте деталей, которые видны на фотографиях или указаны в документах осмотра. Сомнения также вызывают слишком дешёвые аналоги, уменьшенное количество малярных работ и отказ учитывать повреждения, связанные с ударом. В такой ситуации закажите независимую оценку, заранее уведомив страховую о месте и времени осмотра.
Что делать после отказа или маленькой выплаты
Сначала направьте страховщику письменную претензию. К ней приложите копию расчёта, заключение независимого эксперта, фотографии, документы из ГИБДД или электронное извещение и реквизиты для ответа. В тексте укажите, какую сумму считаете обоснованной, почему не согласны с решением компании и в какой срок ожидаете пересмотра.
Не начинайте полный ремонт до проведения осмотра и независимой экспертизы, если повреждения ещё можно показать. Когда автомобиль уже восстановлен, доказать первоначальный объём ущерба заметно сложнее. Если машина нужна ежедневно, сфотографируйте скрытые дефекты во время разборки на станции и попросите оформить дополнительный акт.
Когда спор переходит в суд
Судебное обращение имеет смысл, если страховая не ответила на претензию, сохранила отказ или выплатила сумму, явно не соответствующую подтверждённому ущербу. Перед подачей иска проверьте подсудность, сроки и обязательный досудебный порядок. Для ориентира можно изучить официальную базу решений суда на prestupnik.com встречаются материалы где понятным языком показано кто участвовал в споре какие требования заявлялись и чем закончился процесс.
К иску обычно прикладывают документы о ДТП, страховой полис, заявление о выплате, ответ компании, претензию, экспертное заключение и подтверждение расходов. Если страховщик спорит с методикой оценки, суд может назначить экспертизу. Не стоит завышать требования без документов: каждая сумма должна подтверждаться расчётом, квитанцией или иным надёжным доказательством.
Как не потерять деньги после выплаты
После перечисления денег внимательно проверьте, за что именно они выплачены. Иногда компания считает сумму окончательной, хотя в платёжном документе речь идёт только о частичном возмещении. Не подписывайте соглашение об отсутствии претензий, пока не сопоставили его формулировки с фактическим размером ущерба.
Храните переписку, записи звонков, заказ-наряды и чеки на ремонт. Если обнаружились новые повреждения, сразу сообщите об этом страховщику и зафиксируйте состояние автомобиля. Спокойная последовательность и полный комплект документов часто помогают решить вопрос ещё до суда, а при разбирательстве дают водителю понятную доказательную базу.


